Gaji RM3,000 Boleh Pinjam Berapa? Jadual Pinjaman Peribadi Ikut Gaji (RM2,000–RM8,000)
Berapa jumlah pinjaman peribadi yang boleh anda dapat dengan gaji RM2,000, RM3,000, RM5,000 atau RM8,000? Jadual mengikut gaji, formula yang digunakan pemberi pinjam, dan kesan komitmen sedia ada.
"Gaji saya sekian, boleh pinjam berapa?" — ini soalan pertama hampir setiap pemohon. Jawapan jujurnya: gaji anda menetapkan had, tetapi komitmen sedia ada yang menentukan berapa dekat anda dengan had itu.
Panduan ini memberi angka realistik untuk gaji biasa di Malaysia, menunjukkan cara kiranya supaya anda boleh semak sendiri, dan menerangkan kenapa dua orang dengan gaji yang sama boleh ditawarkan jumlah yang sangat berbeza.
Ringkasnya: jadual pinjaman ikut gaji
Jadual di bawah mengandaikan anda tiada pinjaman atau baki kad kredit lain, dan ansuran baharu dihadkan kepada sebahagian yang munasabah daripada gaji bersih bulanan. Jumlah dibundarkan ke bawah kepada RM100 terdekat dan dikira pada 12% setahun atas baki berkurangan — kadar tertinggi kami, jadi angka sebenar pada kadar lebih rendah akan lebih tinggi.
Selamat — ansuran baharu 20% daripada gaji bersih:
| Gaji bersih sebulan | Ansuran | Pinjaman 3 tahun | Pinjaman 5 tahun |
|---|---|---|---|
| RM2,000 | RM400 | RM12,000 | RM17,900 |
| RM3,000 | RM600 | RM18,000 | RM26,900 |
| RM4,000 | RM800 | RM24,000 | RM35,900 |
| RM5,000 | RM1,000 | RM30,100 | RM44,900 |
| RM6,000 | RM1,200 | RM36,100 | RM53,900 |
| RM8,000 | RM1,600 | RM48,100 | RM71,900 |
Maksimum munasabah — ansuran baharu 30% daripada gaji bersih:
| Gaji bersih sebulan | Ansuran | Pinjaman 3 tahun | Pinjaman 5 tahun |
|---|---|---|---|
| RM2,000 | RM600 | RM18,000 | RM26,900 |
| RM3,000 | RM900 | RM27,000 | RM40,400 |
| RM4,000 | RM1,200 | RM36,100 | RM53,900 |
| RM5,000 | RM1,500 | RM45,100 | RM67,400 |
| RM6,000 | RM1,800 | RM54,100 | RM80,900 |
| RM8,000 | RM2,400 | RM72,200 | RM100,000* |
*RM107,800 mengikut formula; RM100,000 ialah jumlah pinjaman maksimum kami.
Ini bukan janji kelulusan. Ini jumlah yang disokong oleh pengiraan ansuran — titik permulaan yang berguna sebelum anda berjumpa mana-mana pemberi pinjam.
Yang penting ialah ansuran, bukan gaji
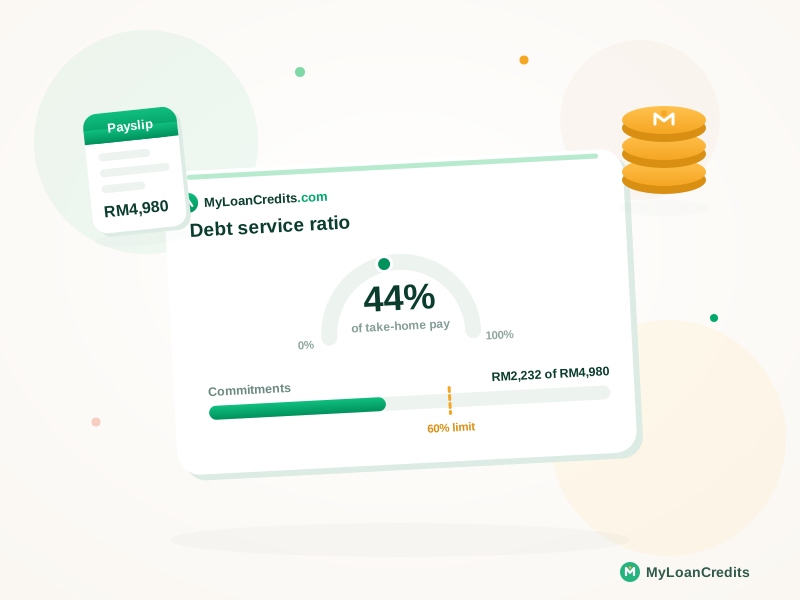
Pemberi pinjam sebenarnya tidak bertanya "berapa gaji anda?" Mereka bertanya "selepas ansuran baharu ini, berapa banyak pendapatan anda yang sudah terikat dengan hutang?" Nisbah itu dipanggil DSR (debt service ratio):
DSR = (semua bayaran bulanan termasuk pinjaman baharu) ÷ pendapatan bulanan × 100
Tiada had DSR tunggal mengikut undang-undang di Malaysia — setiap pemberi pinjam menetapkan polisi sendiri — tetapi kebanyakan kelulusan berlaku dalam lingkungan 40%–60%, dan pendapatan lebih rendah biasanya dinilai lebih ketat. Panduan kalkulator DSR kami (Bahasa Inggeris) menerangkan komitmen mana yang dikira.
Cara kiranya:
- Ambil pendapatan anda (bersih, melainkan pemberi pinjam kata sebaliknya).
- Darab dengan DSR yang diterima pemberi pinjam.
- Tolak bayaran bulanan yang sudah ada.
- Bakinya ialah ansuran maksimum untuk pinjaman baharu.
- Tukar ansuran itu kepada jumlah pinjaman mengikut tempoh pilihan anda.
Bagaimana komitmen sedia ada mengecilkan jumlah
Ini langkah yang ramai terlepas. Contoh: gaji bersih RM4,000 dengan pinjaman kereta RM600 sebulan.
- Pada DSR 40%, jumlah bayaran bulanan boleh sehingga RM1,600.
- Pinjaman kereta sudah guna RM600, tinggal RM1,000 untuk ansuran baharu.
- RM1,000 sebulan untuk 60 bulan pada 12% setahun menyokong kira-kira RM44,900.
Tanpa pinjaman kereta, orang yang sama boleh menyokong RM1,600 sebulan — kira-kira RM71,900. Satu komitmen sedia ada mengurangkan kemampuan pinjam sebanyak hampir RM27,000.
Kad kredit juga dikira. Pemberi pinjam biasanya mengambil kira sebahagian daripada had atau baki kad sebagai komitmen bulanan, walaupun anda bayar penuh setiap bulan.
Formula: tukar ansuran kepada jumlah pinjaman
Untuk pinjaman baki berkurangan:
Jumlah pinjaman = Ansuran × (1 − (1 + r)^−n) ÷ r
r ialah kadar bulanan (kadar tahunan ÷ 12) dan n ialah bilangan bulan.
Contoh RM600 sebulan pada 12% setahun (r = 0.01) untuk 36 bulan: 600 × (1 − 1.01^−36) ÷ 0.01 ≈ RM18,064.
Cara mudah pada kadar 12% setahun:
- 3 tahun: pinjaman kira-kira 30 kali ansuran bulanan
- 5 tahun: pinjaman kira-kira 45 kali ansuran bulanan
Hati-hati dengan tawaran "kadar rata" (flat rate) — ia nampak murah tetapi mengubah angka ini dengan ketara. Lihat penjelasan dalam panduan pinjaman peribadi kami.
Lima cara layak untuk jumlah lebih tinggi (tanpa berlebihan)
- Langsaikan baki kecil dahulu. Melangsaikan baki kad RM2,000 boleh membuka ruang pinjaman yang lebih besar daripada kosnya.
- Batalkan kad yang tidak digunakan. Had kad yang tidak digunakan masih boleh dikira.
- Pilih tempoh lebih panjang. Ansuran yang sama menyokong kira-kira 1.5 kali jumlah untuk 5 tahun berbanding 3 tahun — tetapi faedah keseluruhan lebih tinggi.
- Tunjukkan semua pendapatan. Elaun tetap, komisen, sewa atau perniagaan sampingan boleh dikira jika muncul secara konsisten dalam penyata bank. Bekerja sendiri? Lihat pinjaman untuk yang bekerja sendiri.
- Mohon apa yang perlu, bukan maksimum. Permohonan yang realistik lebih cepat diluluskan dan lebih mudah dibayar.
Soalan untuk diri sendiri
Jumlah maksimum yang diluluskan dan jumlah yang patut anda pinjam bukan perkara yang sama. Sebelum memohon, semak ansuran itu dengan bulan biasa — bukan bulan terbaik anda — dan pastikan masih ada ruang untuk simpanan dan kecemasan.
Ketahui jumlah sebenar anda
Jadual ini memberi anggaran. Angka sebenar bergantung kepada pendapatan, komitmen dan kadar anda. Mohon dalam 3 minit — ia tidak menjejaskan skor kredit, dan anda akan melihat jumlah, kadar dan jumlah bayaran balik secara bertulis sebelum menandatangani apa-apa.